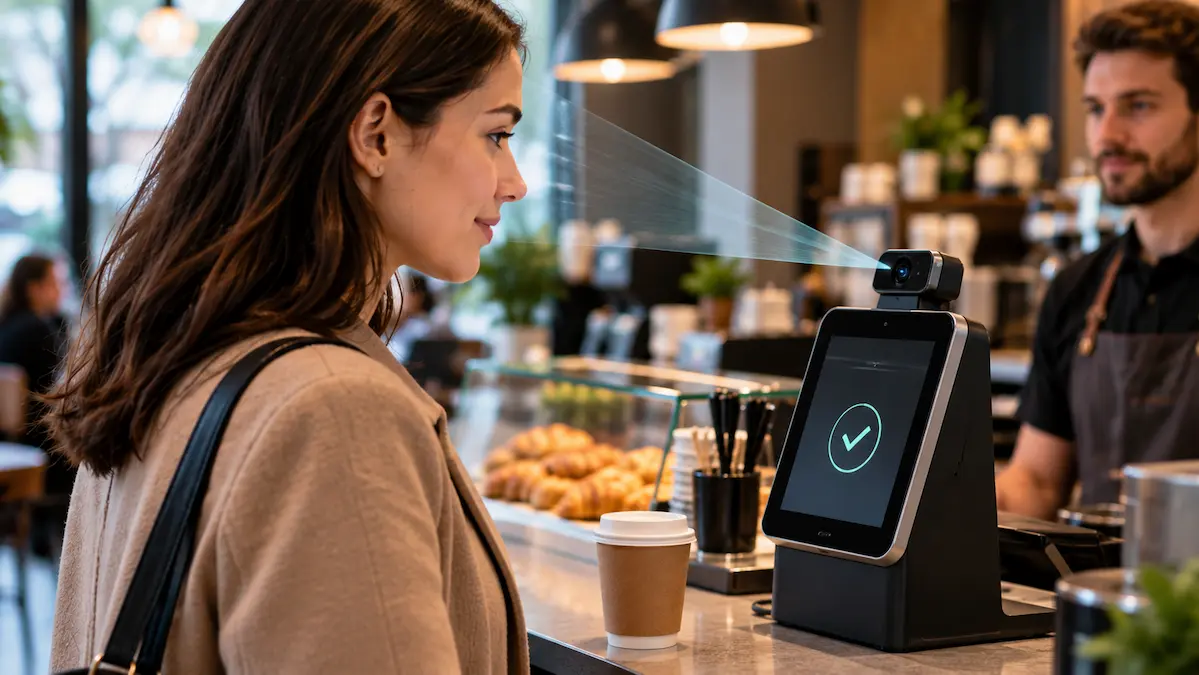
Sacas un café, te acercas a la caja y, en lugar de buscar la tarjeta o el móvil, simplemente miras a una cámara. Unos segundos después, el pago está hecho.
No es una escena futurista. Revolut acaba de probar en tres cafeterías de Londres un sistema llamado Pay with Smile, que permite autorizar una compra mediante reconocimiento facial. La prueba se realizó entre el 24 y el 26 de septiembre en establecimientos de Kiss the Hippo de Bloomsbury, Chelsea y Soho.
El experimento es pequeño, pero plantea una cuestión mucho más interesante: ¿estamos dispuestos a convertir nuestra cara en un medio de pago?
¿Cómo se puede pagar simplemente mirando una cámara?
La idea es relativamente sencilla.
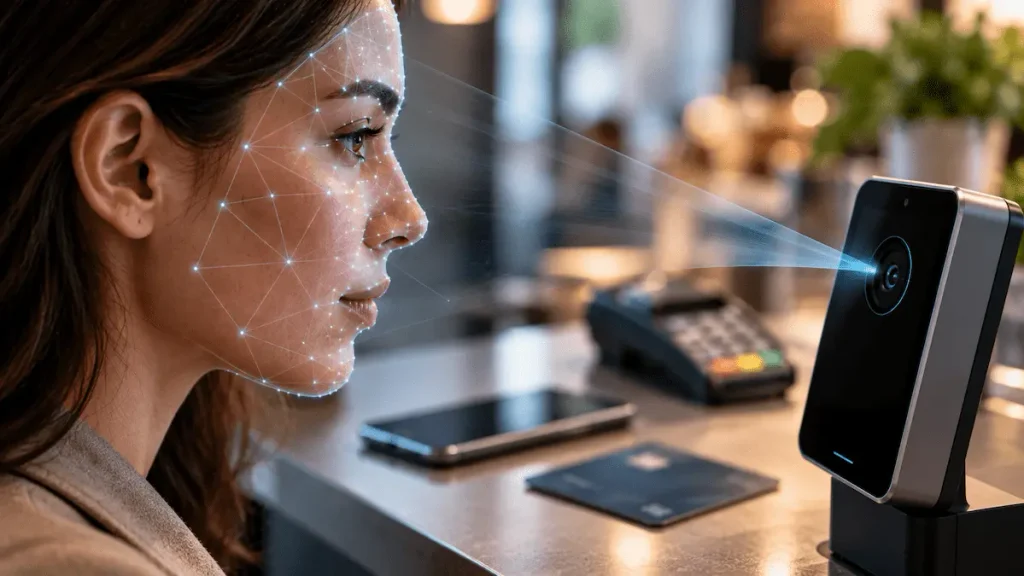
Para participar en la prueba de Revolut, el usuario tiene que activar previamente Pay with Smile en su aplicación. Al llegar a la caja, selecciona esta forma de pago y mira a la cámara incorporada en el terminal.
El sistema comprueba entonces si el rostro corresponde con la identidad que Revolut verificó cuando el cliente abrió su cuenta. Si encuentra una coincidencia, autoriza el pago directamente desde la cuenta. No es necesario acercar una tarjeta, sacar el móvil ni introducir un código.
Es importante entender que la cámara no reconoce mágicamente a cualquier persona que entre en la cafetería. El cliente debe haberse registrado previamente y aceptar utilizar el sistema.
En la prueba de Londres, Revolut asegura además que los comercios no almacenan los datos personales utilizados para realizar la comprobación y que la información de reconocimiento facial está cifrada de extremo a extremo.
La experiencia, por tanto, intenta trasladar a una tienda física algo que millones de personas ya hacen a diario: utilizar su cara o su huella para desbloquear el teléfono o acceder a una aplicación bancaria.
La diferencia es que ahora nuestra cara llega hasta la caja
Utilizar reconocimiento facial en un móvil y pagar mirando una cámara pueden parecer prácticamente lo mismo, pero existe una diferencia importante.
Cuando desbloqueamos nuestro teléfono mediante reconocimiento facial, la comprobación puede realizarse dentro del propio dispositivo. En un sistema de pagos como el que se está probando interviene una infraestructura que debe reconocer al cliente y relacionarlo con su cuenta para autorizar la operación y aquí aparece el verdadero debate.
Hasta ahora podíamos llevar encima diferentes formas de demostrar quiénes somos o autorizar una operación: una contraseña, una tarjeta, un teléfono o una llave de seguridad. La biometría utiliza algo distinto: una característica física de nuestro propio cuerpo. Y eso tiene ventajas, pero también introduce nuevos riesgos.
¿Es más seguro pagar con la cara que con una tarjeta?
No existe una respuesta tan sencilla como decir que una opción es segura y la otra no.
El reconocimiento facial puede evitar algunos problemas habituales. No podemos olvidarnos nuestra cara en casa y tampoco necesitamos introducir un PIN delante de otras personas. Además, una fotografía convencional no debería ser suficiente para engañar a un sistema biométrico correctamente diseñado, que puede incorporar mecanismos para comprobar que tiene delante a una persona real.
Pero la seguridad depende mucho de cómo esté construido el sistema: qué información se almacena, dónde se guarda, cómo se cifra y qué ocurre si alguien consigue acceder a ella.
Esto conecta con otro cambio que ya estamos viendo en la seguridad digital. Como explicamos al hablar de qué son las passkeys y cómo empezar a utilizarlas, la industria está intentando reducir nuestra dependencia de contraseñas y credenciales que pueden ser robadas o engañadas mediante técnicas como el phishing.
La biometría forma parte de esa evolución, aunque introduce alguna pregunta adicional.
Una contraseña se cambia. Tu cara, no
Este es probablemente el punto que más dudas puede generar.
Si alguien consigue nuestra contraseña, podemos sustituirla. Si una tarjeta bancaria se ve comprometida, el banco puede cancelarla y emitir otra.
Nuestra cara no puede reemplazarse.
Eso no significa necesariamente que una filtración de un sistema biométrico equivalga a que alguien tenga una fotografía reutilizable de nuestro rostro. Los sistemas pueden trabajar con plantillas biométricas, representaciones matemáticas creadas a partir de las características físicas.
De hecho, la autoridad británica de protección de datos explica que determinadas plantillas pueden diseñarse para ser revocadas y sustituidas por otras si se ven comprometidas. Pero también advierte de que la seguridad depende de que existan medidas adecuadas y de que cualquier brecha pueda detectarse rápidamente.
Por eso importa tanto saber cómo se gestionan los datos biométricos, y no únicamente si el reconocimiento facial funciona bien.
La comodidad puede ser el verdadero motor
Hay otra cuestión que determinará si acabamos pagando habitualmente de esta manera: ¿realmente lo necesitamos?
Las tarjetas sin contacto y los pagos con el móvil ya permiten completar una compra en pocos segundos. Sacar el teléfono o acercar una tarjeta tampoco supone un gran esfuerzo. El reconocimiento facial intenta eliminar incluso ese pequeño paso.
Puede resultar especialmente útil en determinados entornos: una cafetería con mucha rotación de clientes, un estadio durante el descanso de un partido o cualquier lugar donde reducir unos segundos cada operación pueda evitar grandes colas.
No es casualidad que algunas experiencias de pagos biométricos estén encontrando precisamente ahí sus primeras aplicaciones. En otros mercados también existen iniciativas similares, aunque su adopción sigue siendo desigual.
La cuestión es si esa pequeña mejora en comodidad resulta suficiente para que los consumidores acepten registrar su biometría para pagar.
Privacidad a cambio de unos segundos
Y aquí probablemente estará la principal barrera.
Muchas personas ya permiten que su teléfono reconozca su cara sin pensarlo demasiado. Sin embargo, pueden sentirse de manera muy diferente si quien realiza la identificación es el sistema de una empresa en una tienda.
El consentimiento resulta especialmente importante. En la prueba británica, Revolut exige que el usuario active voluntariamente la función y permite retirar posteriormente ese consentimiento. Pero si este tipo de pagos se extiende, las preguntas serán inevitables: ¿quién conserva la información?, ¿durante cuánto tiempo?, ¿puede utilizarse para otra finalidad?, ¿qué sucede si cambia el proveedor?, ¿cómo puede eliminarla el usuario?
No son cuestiones menores. Los datos biométricos tienen una relación mucho más estrecha con nuestra identidad que una tarjeta bancaria.
Este debate recuerda al que ya está apareciendo alrededor de la verificación de edad en Internet y el equilibrio entre protección e identidad digital. Cada vez podemos demostrar más cosas sobre nosotros de forma digital, pero también necesitamos decidir cuánta información estamos dispuestos a entregar para hacerlo.
¿Terminaremos pagando todos con la cara?
Todavía es pronto para afirmarlo.
La prueba de Revolut ha sido muy limitada: tres cafeterías londinenses durante tres días. No demuestra que el reconocimiento facial vaya a sustituir a las tarjetas ni a los pagos con móvil, pero lo interesante es la dirección que señala.
Durante años hemos utilizado algo que tenemos para pagar: efectivo, una tarjeta o un teléfono. La biometría permite utilizar algo que somos para autorizar la operación.
Puede ser más cómodo y, correctamente diseñado, ofrecer buenas garantías de seguridad. Pero también hace que la forma en que las empresas gestionan nuestra identidad biométrica sea mucho más importante.
Quizá la pregunta no sea si técnicamente podemos pagar mirando una cámara. Eso ya está resuelto.
La pregunta interesante es otra: ¿dejarías que una tienda reconociera tu cara a cambio de no tener que sacar la tarjeta ni el móvil?